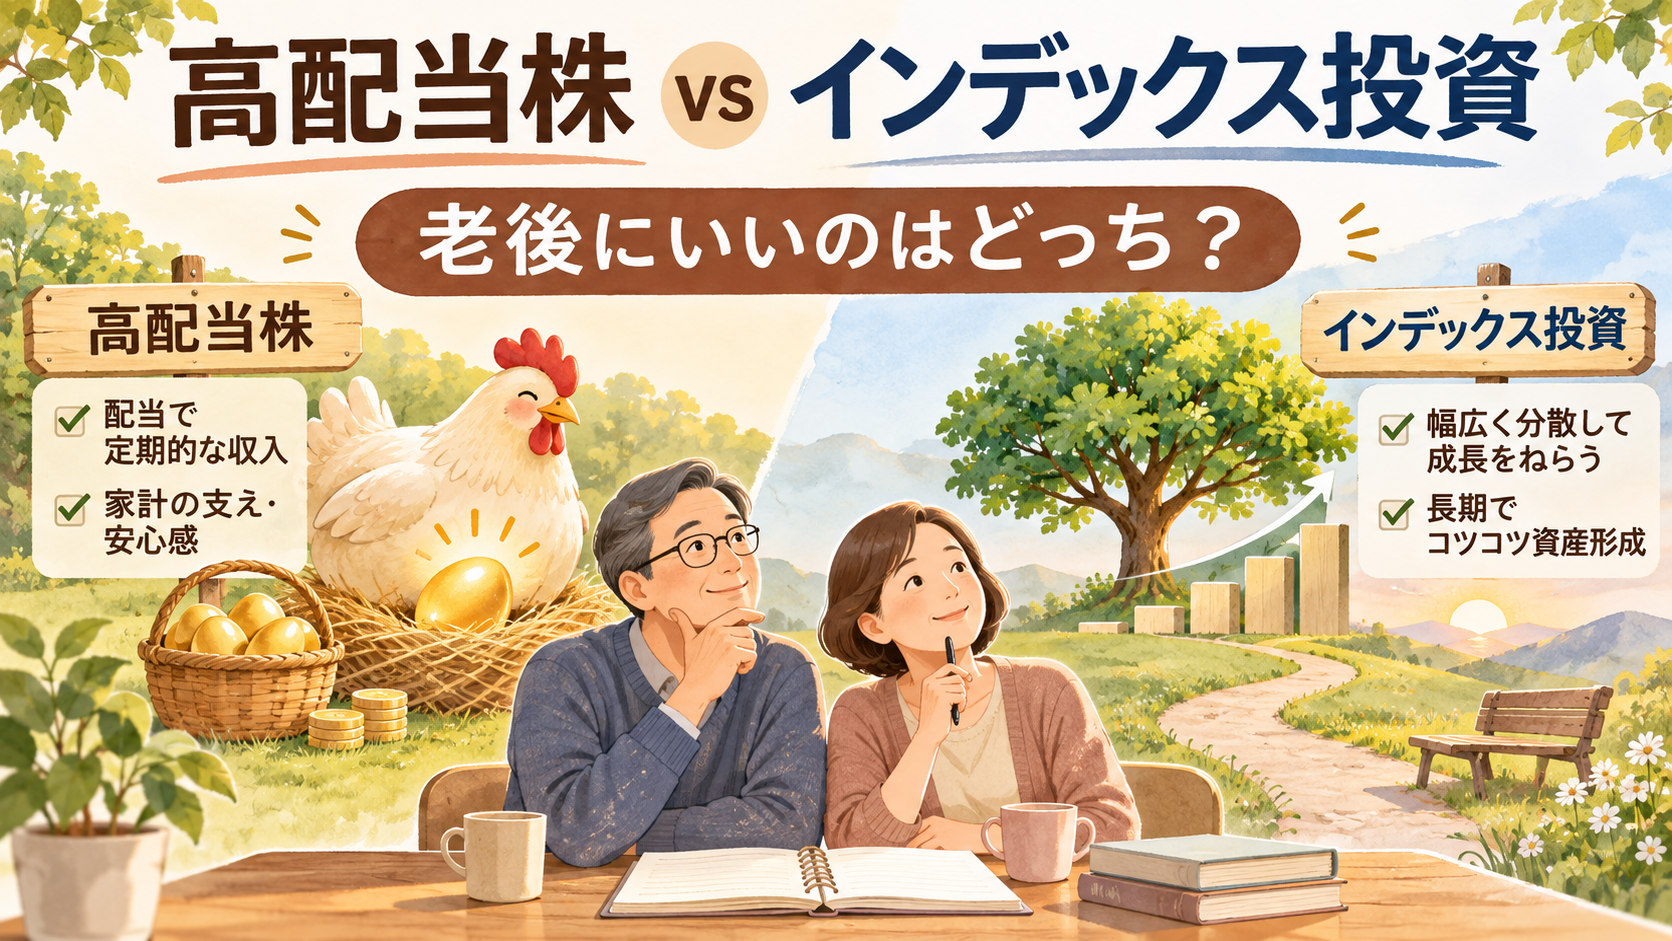
高配当株は、よく「金の卵を産むニワトリ」にたとえられます。持っているだけで、配当金という卵を産み続けてくれるからです。給与のほかにお金が入ってくるのは、とてもうれしいことです。
一方で、オルカン(全世界株式)などの指数に連動する投資信託を積み立てる「インデックス投資」もよく勧められます。どちらがいいのか、決めきれない方も多いと思います。
この記事では、老後まで見すえたときにどちらが向いているかを、介護の現場から考えます。先に結論を書くと、私はNISAでオルカンを土台にするのがいいと考えています。
高配当株投資とインデックス投資の違い
まずは2つの違いを整理します。
| 高配当株投資 | インデックス投資 | |
|---|---|---|
| 何を買うか | 配当の多い個別株や、高配当株を集めたETF | オルカンやS&P500など、市場全体に連動する投資信託 |
| お金の入り方 | 配当金が定期的に入る | 基本は入らない。使うときは自分で売る |
| 増え方 | 配当を受け取る分、複利の効果はやや弱い | 利益をそのまま再投資するので、複利が働きやすい |
| 手間 | 銘柄選びや業績の確認が必要 | 積立を設定すれば、ほぼ任せられる |
| 主なリスク | 業績が悪くなると配当が減る、なくなる | 暴落のときに大きく減り、不安で売ってしまう |
| 向いている人 | 今すぐ現金の収入がほしい人 | 時間をかけて資産を増やしたい人 |
合理的に考えれば、インデックス投資のほうが効率よく資産を増やしやすいと言えます。ただ、投資は数字だけで決まるものではありません。
高配当株のいいところ|給与以外の収入源になる
高配当株の一番の魅力は、働いて得る給与とは別に、お金が入ってくることです。私も高配当株を持っていますが、配当金が入るとやはりうれしいものです。株価が下がっても「配当はもらえているから」と思えるので、気持ちに余裕が生まれます。
以前は、銘柄を選ぶために決算書を読み込む必要があり、そこが高い壁でした。今はAIに財務の数字や配当の推移を整理してもらえるので、分析の手間は以前よりずっと軽くなったと感じます。
一方で、使い方には少し工夫が要ります。日本の企業は、配当の支払いが年2回、6月と12月に集中しがちです。アメリカの企業のように3か月ごとに支払われれば生活費に組み込みやすいのですが、日本株だけだと、まとまったお金が年に2回入る形になります。
では、アメリカ株にすればいいかというと、そう簡単でもありません。アメリカ株の配当はドルで受け取ることが多く、日本で暮らすなら円に替える手間と手数料がかかります。私が今アメリカ株に手を出していないのは、このためです。生活は円でするので、すぐに円で使えるお金がいい。けれど、投資先まで日本の円の資産だけにしてしまうのも違う、と考えています。
それでも老後はインデックス投資を選ぶ理由|介護の現場から
ここからが、私がこの記事で一番伝えたいことです。介護の現場で高齢の方の暮らしを見ていると、「お金をどう増やすか」と同じくらい、「お金をどう使い切るか」「最後に誰のものになるか」が大切だと感じます。
お金は「使い切る」ほうが難しい
インデックス投資は、老後に少しずつ売って生活費にあてる(取り崩す)ことが前提です。ただ、自分の資産が減っていくのを見ながら暮らすのがどんな気持ちなのかは、実際にその時になってみないとわかりません。
高配当株は、この点で「卵だけ食べて、ニワトリは残す」投資です。元本に手をつけなくてすむのは安心ですが、裏を返せば、元本はほとんど減らないまま残ります。卵を産み続けるニワトリを食べる(売る)決断は、なかなかできません。
身寄りのない高齢者が増えている
内閣府の高齢社会白書によると、65歳以上で一人暮らしの人の割合は、2020年に男性15.0%、女性22.1%でした。2050年には男性26.1%、女性29.3%まで増える見込みです。一人暮らしの高齢者が増えるのに合わせて、頼れる家族がいない方も増えています。
相続する人がいない財産は、最後は国のものになります。最高裁判所によると、相続人がいないために国庫に入った財産は、2023年度に約1,015億円となり、初めて1,000億円を超えました。せっかく育てたお金が、自分のためにも、大切な人のためにも使われずに終わってしまうのです。
残すより、生きているうちに使う
子どもがいる方も、お金を残すこと自体を目的にしないほうがいいと私は考えています。ビル・パーキンスさんの著書『DIE WITH ZERO』は、お金は経験に変えてこそ価値がある、という考え方を広めました。
とはいえ、ぴったりゼロで人生を終えるのは難しく、少しばかり残るのは仕方ありません。それでも、インデックス投資なら取り崩す額を自分で調整できます。高配当株は、そもそも元本を減らしにくい仕組みです。使い切ることを考えると、インデックス投資のほうが向いています。
収入に応じた負担が広がっている
介護保険の2割負担の対象を広げる議論や、保険料の引き上げなど、所得が多い人ほど負担が大きくなる「応能負担」が広がっています(介護保険の2割負担はどこまで広がる?)。
ここで大切なのは、高配当株かインデックスかよりも、NISAの中で持つか、外で持つかです。NISAの中で得た配当や売却益は非課税で、保険料や負担割合を決める所得には含まれません。一方、課税口座で受け取る配当は、確定申告をすると所得に含まれ、負担が増えることがあります。
さらに、2026年6月に公布された法改正で、75歳以上の後期高齢者医療では、申告していない配当なども保険料や窓口負担の判定に反映されることになりました。数年後からの予定です。NISAの中の配当や売却益は対象外とされています。また、分配金を出さないインデックス投資信託なら、売るまで所得が生まれないので、負担の面でも調整しやすくなります。
インデックス投資の弱点と、その備え
インデックス投資にも弱点はあります。一つは、暴落のときに資産が大きく減り、不安になって売ってしまうことです。長く続けるほど、こうした局面は何度も訪れます。
もう一つは、介護の現場から見て大事な点です。年をとって認知症などが進むと、自分で売る判断ができなくなることがあります。インデックス投資は、自分で売らなければお金になりません。この点では、何もしなくても配当が入る高配当株に分があります。
備えとしては、次のようなことが考えられます。
- 元気なうちに、証券会社の「定期売却(決まった額や割合を自動で売る)」を設定しておく
- 口座の場所や考え方を、家族や信頼できる人に伝えておく
- 判断が難しくなったときに備えて、任意後見などの制度を知っておく
取り崩し方の考え方は、4%ルールの考案者が「もっと使っていい」と言い始めたでも紹介しています。
私の結論|NISAでオルカンを土台に
ここまでを踏まえて、今の時点での私の結論は、NISAでオルカンを買うのが一番いいです。理由をまとめると、次の3つです。
- 老後に取り崩して、使い切りやすい
- NISAの中なら、配当や売却益が保険料や負担割合に影響しない
- 世界中の企業に分散でき、手間がかからない
- 投資先は世界に分けながら、売るときは円で受け取れる(為替の値動きの影響は受けます)
高配当株が好きな方は、配当がうれしい気持ちを大切にしながら、楽しみの範囲で持つのもいいと思います。大切なのは、どちらが正解かではなく、最後にお金をどう使い切るかまで考えて選ぶことです。オルカンの買い方はこちらの記事、年金を土台にする考え方は年金は払ったほうがいい?にまとめています。
まとめ
- 高配当株は給与以外の収入源になり、持っていてうれしい。ただ日本株は6月・12月に配当が集中しがち
- 高配当株は元本を減らしにくく、老後に使い切るのが難しい
- 一人暮らしの高齢者が増え、相続人がいない財産は国庫へ(2023年度は約1,015億円)
- 応能負担が広がる中では、NISAの中で持つことが大切
- インデックス投資は、認知症などで売れなくなる前に、定期売却などの備えを
- 老後まで考えるなら、NISAでオルカンを土台にするのが、今の私の結論
お金は、増やすことよりも、どう使うかで人生の豊かさが決まると私は思います。あなた自身が、あなたの人生を一番素敵にできる人です。
※本記事は2026年11月時点の公開資料にもとづく内容です。税や保険料の扱いは、お住まいの市町村や税務署、専門家にご確認ください。
※本記事は個人の考えに基づく情報提供であり、特定の金融商品への投資を推奨するものではありません。投資は自己責任のもとで行ってください。
コメント