「70歳を過ぎてから、病院代の上限が決まっている」と聞いたことはありませんか。それが外来特例です。この仕組みを、財務省が「廃止すべき」と主張しています。
この記事では、外来特例とは何か、利用するために何をしておけばよいか、そして今後どうなりそうかを、順にまとめます。※2026年11月19日時点の情報です。
| 知りたいこと | 答え |
|---|---|
| 外来特例とは | 70歳以上の、外来の自己負担に設ける月額と年間の上限 |
| 今の上限(一般区分) | 月2万2,000円・年間21万6,000円 |
| 自分でやること | 区分の確認、複数の病院にかかった月の払い戻しの確認、通知が来たら申請 |
| 今後 | 廃止案が出ているが、決まってはいない |
外来特例とは
医療費が高額になったとき、自己負担に上限を設ける仕組みを「高額療養費制度」といいます。外来特例は、その中の70歳以上の外来だけに設けられた、個人ごとの上限です。
70歳以上では、上限が3層になっています。このうち、1つ目と2つ目が外来特例です。
- 外来の月の上限(個人ごと):1か月に外来で払う額の上限です。
- 外来の年間の上限(個人ごと):8月から翌年7月までの、外来の合計に対する上限です。
- 世帯の上限(外来+入院):入院した月は、こちらも関係します。
今の上限(2026年8月〜)
| 区分 | 月額上限 | 年間上限 |
|---|---|---|
| 一般(年収約156万〜370万円) | 2万2,000円 | 21万6,000円 |
| 住民税非課税世帯Ⅱ | 1万1,000円 | 9万6,000円 |
| 住民税非課税世帯Ⅰ | 8,000円 | 記載なし |
2026年7月までは、一般区分が月1万8,000円・年間14万4,000円でした。8月に引き上げられています。年収約370万円以上の「現役並み」の方は、外来特例の対象外です。
利用するために、何をしておくか
基本的に、区分は保険者が所得や住民税の情報で判定します。ただし、手続きが要る場面もあるので、次の順に確認しましょう。
① 自分(または親)の区分を確認する
保険証(資格確認書)やマイナ保険証の情報、負担割合が書かれた通知で、一般か、住民税非課税か、現役並みかを確かめます。不明なときは、市区町村の窓口か、保険証の発行元に聞けば教えてもらえます。
② 窓口で上限が効いているか見る
- 1つの医療機関の外来:一般区分の70歳以上は、窓口の支払いが上限までになります。
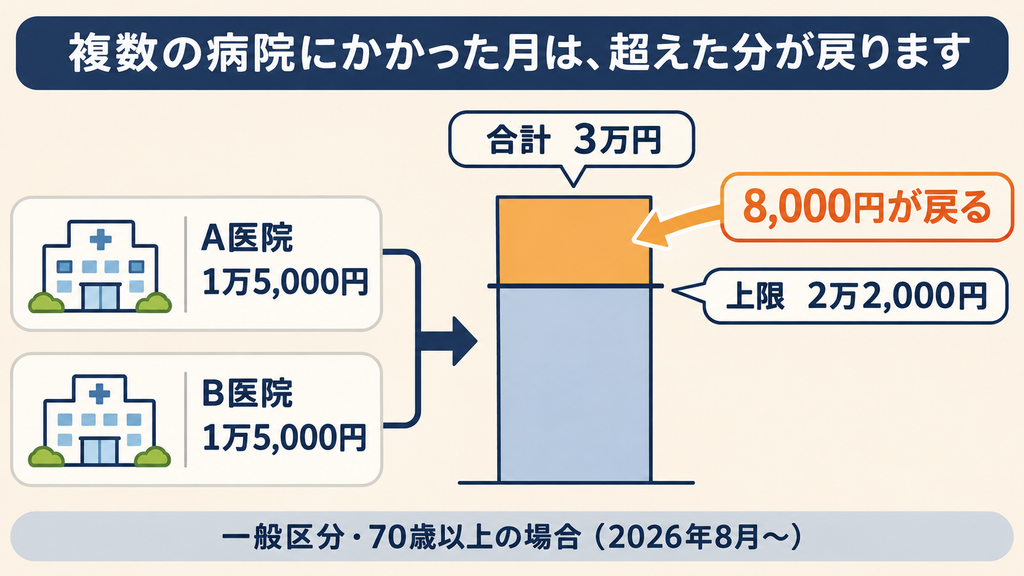
- 複数の医療機関にかかった月:それぞれの窓口で払い、あとで合算して、上限を超えた分が払い戻されます。たとえば、A医院で1万5,000円、B医院で1万5,000円なら、合計3万円です。上限が2万2,000円なら、8,000円が戻ります。
③ 払い戻しの通知が来たら、申請する
払い戻しの通知は、保険者から郵送で届くのが一般的です。国保や後期高齢者医療では、初回に口座を登録すれば、以降は自動で振り込まれることもあります。年間上限に達したときの払い戻しの手続きは、保険者によって違います。通知が来たら放置せず、期限内に手続きをしてください。
④ 住民税非課税の方は、窓口での扱いを確認する
住民税非課税の方は、窓口で低い上限を適用するために、「限度額適用・標準負担額減額認定証」が必要な場合があります。マイナ保険証の場合は、窓口で情報が反映されることもあります。どちらが必要かは、保険者に確認してください。
⑤ 介護サービスも使っているなら、合算の制度を確認する
医療と介護の自己負担を、年間で合算して軽くする「高額医療・高額介護合算療養費」という制度もあります。医療と介護の両方の負担が重い方は、対象になるかを、保険者に確認してみてください。
今後どうなるのか
決まっていること
- 2026年8月に、外来特例の上限が引き上げられました(一般区分で月1万8,000円から2万2,000円へ)。
- 2027年8月からは、さらに見直されることが決まっています(厚生労働省の資料より)。一般区分のうち年収約200万円以上の方は月2万8,000円に、年収約200万円未満の方は2万2,000円のまま、住民税非課税世帯Ⅱは1万3,000円になります。年間上限(21万6,000円・9万6,000円)は変わりません。
決まっていないこと:廃止案
2026年11月4日の財政制度等審議会で、財務省は外来特例を「政策的合理性は乏しく、廃止すべき」と主張しました。理由は、高額療養費には外来特例のほかにも、月額や年間の上限といった別の安全網があるから、というものです。
これに対して、全国保険医団体連合会(保団連)は反対しています。高齢の方は複数の病気で複数の診療科にかかることが多く、世帯の上限では、負担が抑えきれないと指摘しています。厚生労働省の試算では、年収約210万円の70代男性が胃がんと転移性肺がんを治療する場合、外来特例がなくなると、2割負担で年約46.6万円になります。保団連はこの例を挙げて、7月までの年間上限(14.4万円)の3倍を超えると訴えています。今の年間上限(21.6万円)と比べても、約2倍です。
ここで注意したいのは、これは治療費の高い病気で「廃止された場合」の一例であり、誰でもこうなるわけではないことです。また、保団連は廃止に反対する立場、財務省は負担を見直す立場です。それぞれの主張は、その立場を踏まえて読む必要があります。廃止が決まったわけではありません。
負担が増えるなかで、気をつけたいこと
保団連のアンケートでは、8月以降に医療費が増えた人の57.3%が、受診や治療を控えていました。ただし、回答は無作為に集めたものではなく、あくまで回答者の傾向です。
治療を控えて病気が重くなれば、結局、医療費も介護の負担も増えてしまいます。負担が重いと感じたら、受診をやめる前に、次のところに相談してください。
- 医療機関の窓口(医療ソーシャルワーカー)
- 市区町村の窓口(国保・後期高齢者医療)
- 担当のケアマネジャー(介護サービスを使っている場合)
医療費だけでなく、介護の自己負担の見直しも議論されています。こちらは、介護保険の2割負担はどこまで広がる?にまとめています。
まとめ
- 外来特例は、70歳以上の外来の自己負担に設ける、月額と年間の上限です。
- 一般区分の現在の上限は、月2万2,000円・年間21万6,000円です(2026年8月〜)。
- まず区分を確認し、複数の病院にかかった月は払い戻しがあるかを見て、通知が来たら申請します。
- 廃止案は出ていますが、決まってはいません。今後の議論に注目しましょう。
- 負担が重いときは、治療を控える前に、窓口やケアマネに相談してください。
※本記事は一般的な情報提供です。払い戻しの手続きや認定証の要否は、保険者によって異なります。ご自身の場合は、加入している保険の窓口や専門家にご相談ください。
あなた自身が、あなたの人生を一番素敵にできる人です。
コメント