前回、FIREとは何かという記事を書きました。年間生活費の25倍を用意して、そこから取り崩して暮らす——理屈としてはシンプルです。
ただ、実際に会社を辞めるとなると、話はそこで終わりません。収入がゼロになっても、払い続けるものが残るからです。ここを計算に入れずにFIREすると、想定より早く資産が減っていきます。
今回は、日本でFIREを考えるときに必ず確認しておきたい制度の話です。年金・健康保険・税金、そして使える制度。米国発のFIRE論をそのまま持ち込むと抜け落ちるところでもあります。
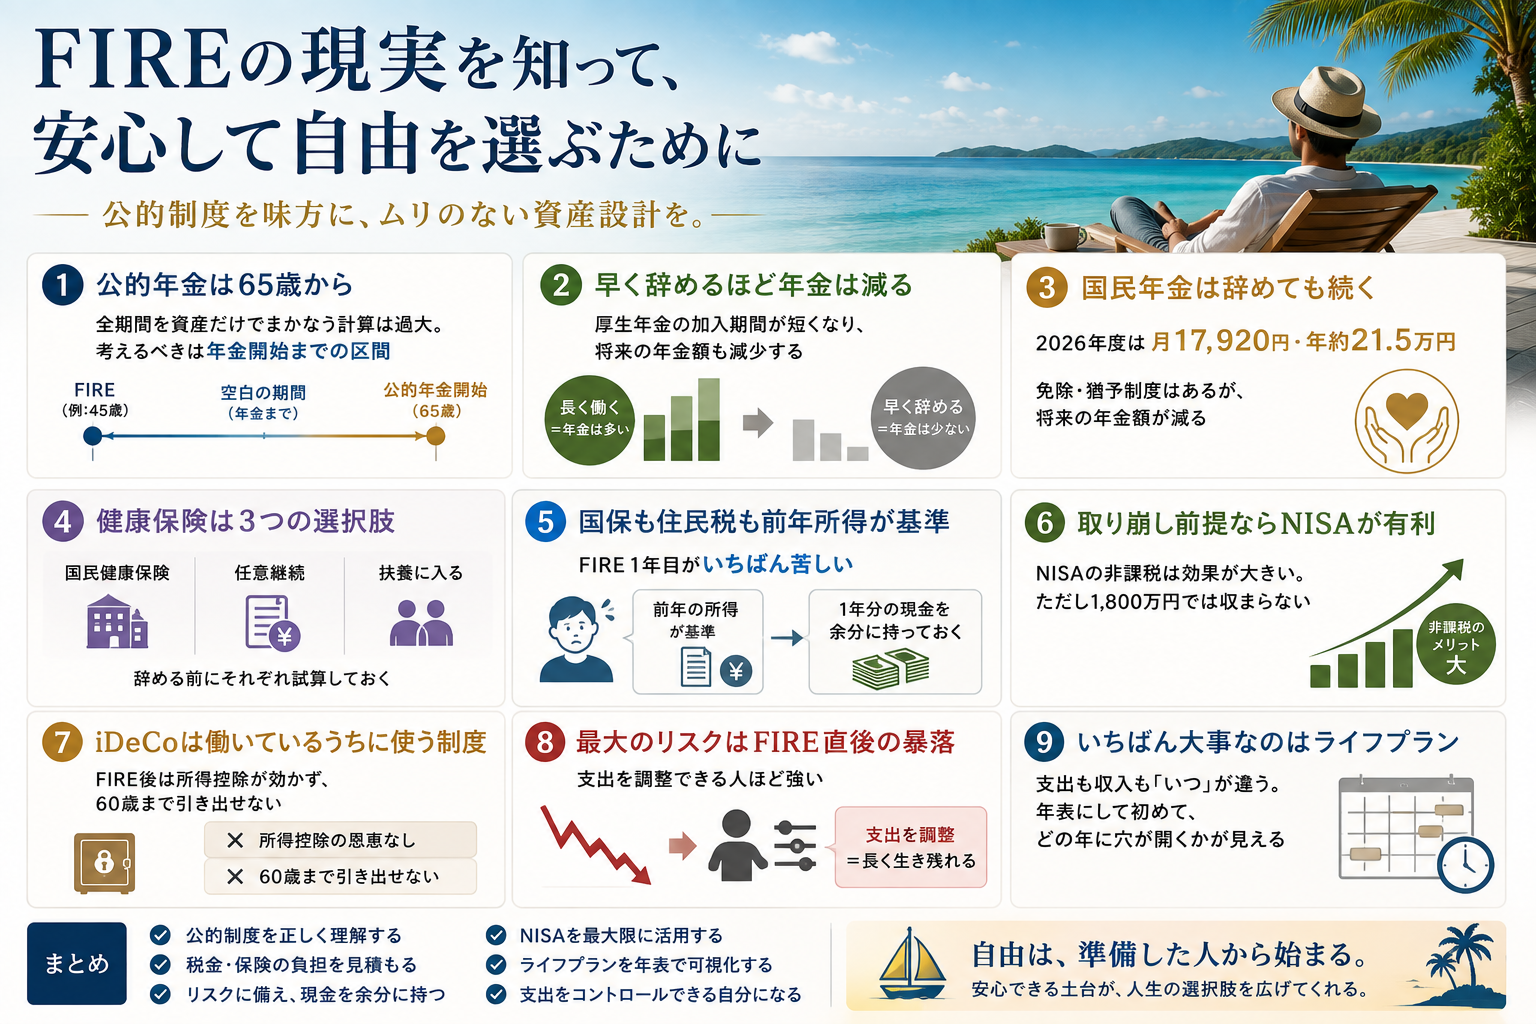
日本のFIREには「年金」がある
まず、明るい話から。
日本では、老齢基礎年金・老齢厚生年金を原則65歳から受け取れます。老齢基礎年金は条件を満たせば60歳からの繰上げ受給も、66〜75歳への繰下げ受給も選べます。
つまり40歳でFIREした場合、人生は2つの区間に分かれます。
- 40〜64歳——ほぼ金融資産だけで生活する区間
- 65歳以降——金融資産に公的年金が加わる区間
「死ぬまでの生活費を全額、資産だけでまかなう」という計算は、日本では過大です。本当に考えるべきなのは、年金が始まるまでの区間をどう渡りきるか。ここを分けるだけで、必要な金額の見え方はかなり変わります。
ただし注意点もあります。会社員を辞めれば厚生年金から外れるので、その分だけ将来受け取る年金額は減ります。早く辞めるほど、65歳からの年金も薄くなる。ここは表と裏の関係です。
会社を辞めても、国民年金は続く
ここから、支出の話です。
厚生年金から外れると、20〜59歳なら原則として国民年金に加入します。2026年度(令和8年度)の保険料は月17,920円。年間で約21.5万円です。夫婦2人なら、年間43万円になります。
「収入がないのに払えるのか」と思われるかもしれません。実は、所得が一定以下の場合には、保険料の免除や納付猶予を申請できる制度があります。FIRE後は所得が下がるため、該当する可能性はあります。
ただし、これはタダになる制度ではありません。
- 免除を受けた期間は、将来受け取る年金額が減ります
- 10年以内ならあとから追納できますが、期間を過ぎると取り戻せません
- 審査には世帯の所得も見られるため、申請すれば必ず通るわけではありません
FIREして所得が下がった結果、年金まで減らしてしまう。目先の支出を抑えたつもりが、65歳以降の自分の首を絞める——この構図には気をつけたいところです。
健康保険は、3つの選択肢から選ぶ
会社の健康保険からは外れるので、次のいずれかに切り替えます。
- 国民健康保険に加入する——市区町村の制度。保険料は前年の所得をもとに計算されます
- 会社の健康保険を任意継続する——原則2年間。会社が負担していた分もあわせて自分で払いますが、保険料に上限が設けられているため、収入が高かった人ほど国保より安くなることがあります
- 家族の扶養に入る——収入などの条件を満たせば、保険料の負担なしで加入できます
ここでいちばん注意したいのが、国民健康保険です。保険料は前年の所得をもとに計算されます。つまり会社員として給料をもらっていた翌年——FIRE直後の1年目が、いちばん高くなります。
収入はもうゼロなのに、請求だけは現役時代の水準で来る。
この1年目をしのげるかどうかは、けっこう大きな分かれ目です。辞める前に、任意継続と国保のどちらが安いかを試算しておくことをおすすめします。市区町村の窓口や、加入している健康保険組合で確認できます。
住民税も、辞めた翌年にやってくる
同じ理屈のものが、もうひとつあります。住民税です。
住民税も前年の所得に対してかかるため、収入がなくなった年に、現役時代の所得を基準にした請求が届きます。会社員のときは給料から天引きされていたので実感が薄いのですが、辞めると自分で納めることになります。
まとめると、FIRE1年目は「収入ゼロ・支出は現役水準」という、いちばん苦しい年になります。ここを見込んで1年分の現金を余分に持っておく——それだけで、資産を安値で売らずに済みます。
だからこそ、NISAが効いてくる
ここまで支出の話ばかりでしたが、有利な制度もあります。
2026年時点のNISAは、次のような設計です。
- つみたて投資枠:年間120万円/成長投資枠:年間240万円(合計で年360万円)
- 生涯の非課税保有限度額:1,800万円(うち成長投資枠は1,200万円まで)
- 非課税で保有できる期間:無期限
通常、上場株式などの譲渡益や配当には原則約20%の税金がかかります。FIRE後は資産を取り崩して生活するわけですから、この差はそのまま生活費に響きます。
たとえば年間300万円を取り崩すとして、課税口座で利益部分に20%かかれば、手元に残る額はその分減ります。売っても課税されないNISA資産は、額面がそのまま生活費になる。取り崩しを前提にする人ほど、非課税の価値は大きくなります。
ただし、必要資産が6,000万〜1億円という規模になると、1,800万円の枠だけでは到底収まりません。非課税枠を使い切ったうえで、課税口座も併用することになります。「先に埋めるのはNISA、あふれた分が課税口座」という順番を守るだけで、生涯の手取りは変わります。
iDeCoは「FIREする前」に効く制度
もうひとつ有名な制度がiDeCo(個人型確定拠出年金)ですが、FIREとの相性は少し複雑です。
iDeCoの最大の利点は、掛金が全額所得控除になることです。ということは——控除する所得がなくなれば、その利点は消えます。FIRE後の低所得期に積み立てても、節税効果はほとんど残りません。
さらに、iDeCoの資産は原則60歳まで引き出せません。40代でFIREするなら、そこから20年近く手をつけられない資産になります。生活費として当てにはできない、ということです。
整理すると、こうなります。
- 働いていて所得が高いうち——iDeCoの所得控除が効く。使う価値が大きい
- FIRE後——所得控除の効果は薄く、引き出しにも制限がある。NISAを優先する
なお、iDeCoは2026年12月から加入できる年齢が70歳未満まで広がり、掛金の上限も引き上げられる予定です。FIREを目指す時期に使い切る制度として、価値はむしろ高まります。
最大のリスクは、FIRE直後の暴落
制度の話とは別に、もうひとつ大きなリスクがあります。
40歳で7,500万円を作ってFIREした直後に、株価が40%下落したとします。資産は4,500万円に減る。それでも生活費は必要ですから、いちばん安いところで株を売って現金を作らなければなりません。これがシーケンス・オブ・リターン・リスク(収益率配列リスク)と呼ばれるものです。
同じ平均リターンでも、下落が早い時期に来るか、後から来るかで結果が大きく変わります。取り崩しながら運用する人だけが背負うリスクです。
調査会社モーニングスターの研究でも、資産が下がった年には支出を減らすなど、柔軟に取り崩す方法をとれば、固定額を取り崩し続けるより高い開始率を実現できる可能性が示されています。つまり「毎年きっちり300万円使う」と決めてしまうより、
- 相場がよければ300万円
- 暴落した年は250万円に抑える
- 足りない分は、少し働いて50万円稼ぐ
と調整できる人ほど、FIREは強くなります。完全に働かない選択より、少し働ける余地を残しておくほうが安全です。
いちばん大事なのは、ライフプランを作ること
最後に、この記事でいちばんお伝えしたいことを書きます。FIREを考えるなら、まずライフプランを作ってください。制度の知識より、こちらが先です。
理由は、「年間生活費の25倍」という計算が、人生をひとつの数字に圧縮してしまうからです。
実際の支出は、毎年同じではありません。子どもの教育費にはピークがあり、住宅の修繕や車の買い替えは何年かおきに来ます。親の介護が始まれば、そこから数年は出費が増えます。収入も同じで、退職金が入る年があり、65歳から年金が始まります。
この記事で見てきた項目も、どれも「いつ」が違います。
- 国民健康保険と住民税が重いのは、辞めた翌年の1年間
- iDeCoの資産に手をつけられるのは、60歳から
- 公的年金が始まるのは、原則65歳から
これらを平均してならしてしまうと、実態が見えなくなります。年ごとに収入・支出・資産残高を並べた一枚の表——いわゆるキャッシュフロー表を作ると、どの年に穴が開くのかが具体的に見えてきます。「何年分の現金を持っておくべきか」も、そこから逆算できます。
これは、ケアマネジャーの仕事とよく似ています。ケアプランも同じで、先に見通しを立てておくから、いざというときに選択肢を持てるのです。行き当たりばったりで動いていると、そのときいちばん高いものを選ぶしかなくなります。
特に介護は、「いつ来るか分からない支出」の代表格です。金額も期間も読めません。だからこそ、起こりうるものとして最初から表に置いておく。備えるというのは、正確に当てることではなく、来たときに慌てないようにしておくことだと思います。
完璧なライフプランを作る必要はありません。作ってみて、毎年見直す。数字が変わったら、そのつど航路を変えればいいのです。大事なのは、自分の人生を年表として一度眺めてみること。それをせずに25倍だけを追いかけると、金額は貯まったのに不安が消えない、という状態になりかねません。
まとめ
- 日本には65歳からの公的年金がある。全期間を資産だけでまかなう計算は過大。考えるべきは年金開始までの区間
- ただし早く辞めるほど厚生年金の期間は短くなり、将来の年金も減る
- 辞めても国民年金は続く(2026年度は月17,920円・年約21.5万円)。免除・猶予制度はあるが、将来の年金額が減る
- 健康保険は国保・任意継続・扶養の3択。辞める前に試算しておく
- 国保も住民税も前年所得が基準。FIRE1年目がいちばん苦しい。1年分の現金を余分に持っておく
- 取り崩し前提ならNISAの非課税は効果が大きい。ただし1,800万円では収まらない
- iDeCoは働いているうちに使う制度。FIRE後は所得控除が効かず、60歳まで引き出せない
- 最大のリスクはFIRE直後の暴落。支出を調整できる人ほど強い
- いちばん大事なのはライフプラン。支出も収入も「いつ」が違う。年表にして初めて、どの年に穴が開くかが見える
こうして並べると、FIREは「資産をいくら作るか」だけの話ではないと分かります。辞めたあとに何が残るのかを、先に知っておくこと。それだけで、判断の精度はずいぶん上がります。
制度を知ると、怖さは具体的な数字に変わります。数字になれば、対策も立てられます。
あなた自身が、あなたの人生を一番素敵にできる人です。
参考:日本年金機構(国民年金保険料・老齢年金の受給開始時期・保険料の免除等)/金融庁「NISAを知る」/iDeCo公式サイト
※本記事は2026年8月時点の個人の考えに基づく情報提供であり、特定の金融商品への投資を推奨するものではありません。制度の内容や保険料は改定される場合があります。健康保険・年金の手続きはお住まいの市区町村や年金事務所に、税金の取り扱いは税務署・税理士にご確認ください。投資は自己責任のもとで行ってください。
コメント