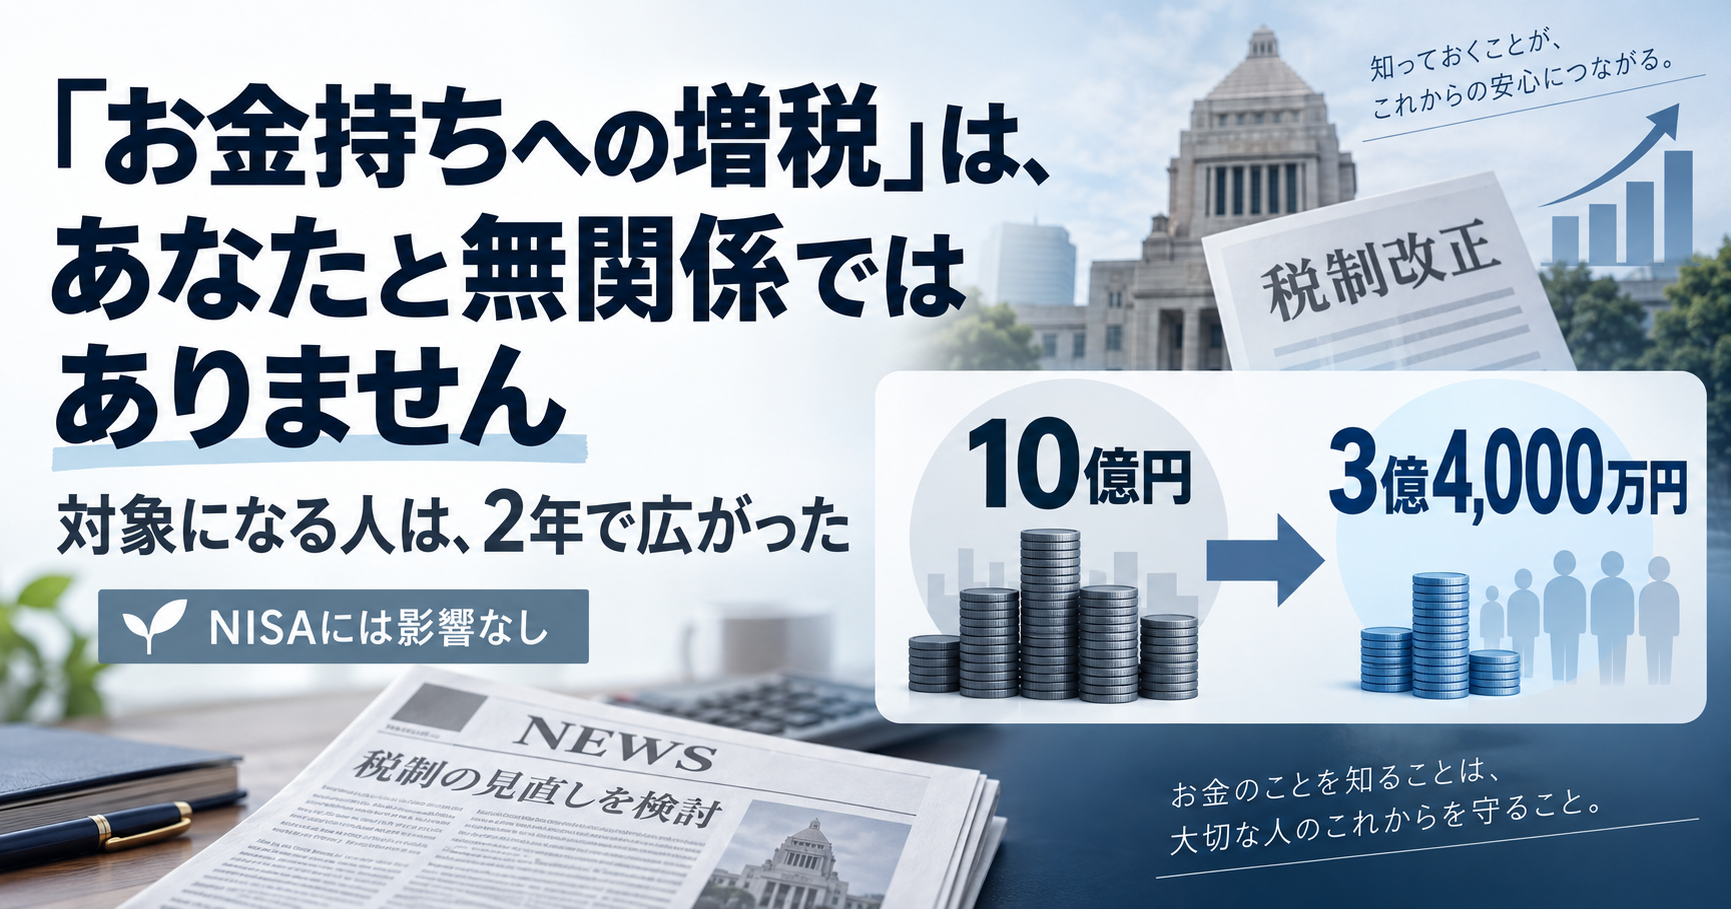
「お金持ちへの増税」「株への増税」。こういうニュースを、どこかで見かけたことはありませんか。
そして、自分には関係のない話だと思って、読み飛ばしていませんか。
今のところ、たしかに関係ありません。ですが、そこで終わりにしてしまうのはもったいないと思っています。
先に結論です。あなたの株もNISAも、影響を受けません
大事なところなので、いちばん先に書いておきます。2027年から変わる今回の税金は、普通に株を買ったり売ったりしている人には関係ありません。
- 証券会社の口座で株を売った利益にかかる税金は、20.315%のままです。1円も変わりません
- NISA口座の利益は、これまでどおりまるごと非課税です
- 毎月の積み立ても、何ひとつ変える必要はありません
「株の税金が30%になる」という話が出回っていますが、これは誤りです。みんなの税率が上がるという話ではありません。
では、何が変わるのでしょうか。
変わるのは、所得が数億円ある人の税金です
2026年3月31日に成立した税制改正で、「ミニマムタックス」という制度が見直されました。適用されるのは2027年からです。
ミニマムタックスは、所得がとびぬけて多い人だけにかかる、追加の税金です。
なぜこんな制度があるのか。給料にかかる所得税は、稼ぐほど税率が上がって最高45%になります。ところが株を売った利益にかかる税金は、1億円でも10億円でも20.315%で止まります。
その結果、所得が数億円を超えるあたりから、収入が多い人のほうが税金の負担率が低くなるという逆転が起きます。それを埋めるための仕組みです。
2027年から変わるのは、次の2点です。
- 差し引ける金額(特別控除):3億3,000万円 → 1億6,500万円(半分に)
- 計算に使う税率:22.5% → 30%
数字だけではピンとこないと思いますので、「どんな人が対象になるか」で見てみます。
2年で、対象になる人がぐっと広がりました
この制度、実は2025年に始まったばかりです。まだ2年目の、できたての制度です。
始まったときの対象は、株の売却益だけで考えると、年間およそ10億円を超えて稼いだ人でした。全国で数百人程度と言われています。
それが2027年からは、こう変わります。
- 2025年・2026年:およそ10億円を超えた人
- 2027年から:およそ3億4,000万円を超えた人
3分の1です。制度が始まってわずか2年で、線がここまで下りてきました。
10億円と言われれば、完全に他人事です。3億4,000万円でも、まだ他人事でしょう。
ただ、注目してほしいのは金額そのものではありません。始まってすぐに範囲が広がった、という事実のほうです。一度できた制度は、こういうふうに広がっていきます。
課税は、いつも「反対されにくいところ」から始まります
そもそも、なぜ最初の対象が数百人だけだったのでしょうか。反対する人がほとんどいないからです。
新しい負担をお願いするとき、いちばん通しやすいのは「自分は関係ない」と大多数が思える形にすることです。対象をうんと絞ってしまえば、反対の声は出ません。
そして一度それが法律になってしまえば、あとは数字を書き換えるだけで済みます。新しい制度をゼロからつくるのは大変ですが、すでにある制度の数字を動かすのは、比べものにならないほど簡単です。
消費税がわかりやすい例です。3%で始まり、5%、8%、10%と上がってきました。上げるたびに議論はありましたが、「消費税をつくるかどうか」を決めたときほどの騒ぎにはなりません。入口さえ通ってしまえば、あとは調整で済むのです。
これを批判したいわけではありません。財源が必要なことも、負担の偏りを直す必要があることも理解しています。言いたいのは一点だけです。
「今の自分は対象外だ」は、これからも対象外でいられる保証にはなりません。
高齢者への線引きは、もう何度も動いています
介護の現場から見ると、これはもっと身近な話になります。
介護保険で払う自己負担は、長いあいだ全員1割でした。それが2015年8月に、一定以上の所得がある方は2割になりました。2018年8月には3割の区分ができました。そして今も、2割の対象をさらに広げる議論が続いています。
医療も同じ道をたどっています。75歳以上の窓口負担に2割の区分ができたのは2022年10月です。このとき、急に負担が増えて困る人が出ないよう「1か月の負担増は3,000円まで」という配慮措置がつきました。
その配慮措置は、2025年9月末で終わっています。
始めるときは緩く、あとになって外れる。これは想像ではなく、実際に起きたことです。
さらに2026年5月29日、健康保険法などの改正法が成立しました。75歳以上の保険料に、株の利益や配当を反映させる方向が決まっています。今も確定申告をすれば保険料に反映されますが、申告しないことを選べば反映されませんでした。この差をなくす、という内容です。国と自治体のシステム改修に4〜5年かかる見込みなので、すぐに始まるわけではありません。ここでも、NISAの利益は非課税なので対象外です。
この話はこちらでもう少し詳しく書いています。
投資の利益で保険料が上がる時代——それでも私が「仕方ない」と思う理由
年齢で線を引くのか、所得の金額で線を引くのか。その基準は、これからも動きます。「75歳以上」だったものが「一定以上の所得がある75歳以上」になったように、次はまた違う言葉で区切られるはずです。
現場の肌感覚として、負担割合が1割から2割に変わっただけで、使うサービスを減らす方がいます。週2回のデイサービスを1回にする、というような判断です。制度の線が1本動くと、暮らしはそのぶん確実に動きます。
「だったらお金を持たなければいい」——それがいちばんの間違いです
ここまで読んで、「お金を持つと狙われるなら、持たないほうがいいのでは」と思った方がいるかもしれません。
それは違います。
お金がなければ、したいことができません。行きたい場所に行けず、会いたい人に会いに行けず、治したい体を治せません。そして、お金がないという不安がどれだけ重いかは、想像しやすいと思います。将来への不安のかなりの部分は、お金で説明がついてしまいます。
逆に、お金があるという安心感は、ほかの何かで代わりが利きません。
介護の場面では、それがはっきり出ます。施設を探すとき、選択肢が3つある方と1つしかない方がいます。在宅で限度額を超えたぶんを自費で足せる方と、そこで諦める方がいます。親の介護のために仕事を週4日に落とせる方と、落とせない方がいます。どれも、お金があるかどうかで決まっています。
お金は、選べる数です。だから「持たない」という選択はありません。
大富豪にはなれなくても、小金持ちにはなれます
誰もが大富豪になれるわけではありません。あれは運と才能と時代の要素が大きすぎます。
ですが「小金持ち」なら、多くの人に手が届く範囲だと言われています。数億円ではなく、数千万円。老後に困らず、いざというときに選択肢を持てる程度の資産です。
そこに届かない理由の多くは、能力ではありません。手段を知らないだけです。
- NISAという、利益に税金がかからない枠があること
- 同じ運用をしていても、手数料の差が30年で数百万円になること(同じ運用でも30年で564万円の差)
- 投資をしている人としていない人とで、資産の増え方がまったく違うこと(お金持ちで、投資をしていない人はいません)
どれも、知っていれば今日から始められることです。知らなければ、一生始まりません。差がつくのは、そこです。
黙って取られる側にいてはいけません
税金の変更は、突然決まるものではありません。毎年12月に「税制改正大綱」というものが公表され、翌年以降に何が変わるかが先に分かるようになっています。
今回のミニマムタックスの見直しも同じです。2027年からだと分かっていたので、2026年のうちに株を売っておくという判断ができた人がいます。
知っている人は動けて、知らない人は動けない。それだけで、手元に残る金額が変わります。
「政治や経済に興味を持ちましょう」と書くと重たく聞こえますが、やることは単純です。
- 年末に、税制改正のニュースを1本だけ読んでみる
- 選挙のとき、社会保障の項目に目を通す
- 自分や親の負担割合が変わる年を、知っておく
これくらいで、見える景色はずいぶん変わります。制度は、黙っている人に合わせて作られるわけではありません。
まとめ
- 普通に株を売る人にも、NISAにも影響はありません。「株の税金が30%になる」は誤りで、20.315%のままです
- 2027年から変わるのは、所得が数億円ある人にかかる「ミニマムタックス」。控除が半分になり、税率が30%に上がります(2026年3月31日に成立済み)
- 対象になるラインは、約10億円から約3億4,000万円へ。制度が始まって2年で3分の1になりました
- 課税は反対されにくい範囲から始まり、あとから条件が動きます。介護保険の2割・3割負担も、75歳以上の2割負担も、同じ道をたどりました
- 「お金を持たなければいい」は解決になりません。お金は選べる数で、介護の場面ではその差がそのまま暮らしの差になります
- 大富豪は無理でも、小金持ちには届きます。足りないのは能力ではなく、手段の知識と、制度の動きに関心を持つことです
「お金持ちへの増税だから、自分には関係ない」。そう思って読み飛ばした瞬間に、次に線が下りてきたときの備えがなくなります。関係ないうちに、関係あるときの準備をしておく。それがいちばん現実的なやり方だと思っています。
※本記事は2026年9月時点の情報をもとにした個人の考えに基づく情報提供であり、特定の金融商品への投資を推奨するものではありません。投資は自己責任のもとで行ってください。制度の適用については、税務署や専門家にご確認ください。
あなた自身が、あなたの人生を一番素敵にできる人です。
コメント